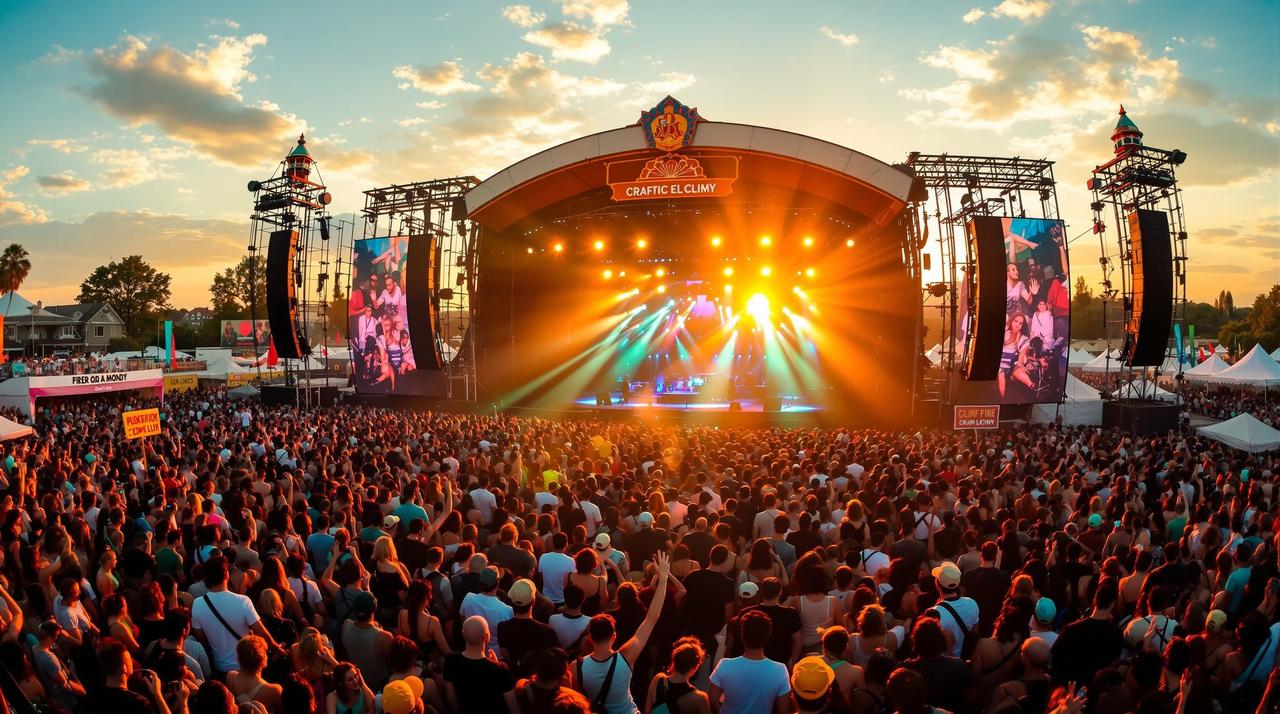
2000年,第一届迷笛音乐节在北京迷笛音乐学校的草地上举办,观众不过数千人。二十四年后的2024年,据不完全统计,全国全年举办的各类音乐节超过500场,市场规模突破100亿元。音乐节从小众亚文化圈层的聚会,演变成了一个庞大的消费产业。
音乐节为什么火了?
音乐节的爆发式增长并非偶然。从需求端来看,Z世代年轻人对"体验式消费"的强烈偏好是核心驱动力。相比购买一件实体商品,他们更愿意为一段难忘的体验付费。音乐节恰好满足了这种需求——它是音乐、社交、旅行、美食、时尚的复合体验。
从供给端来看,各地政府将音乐节视为文旅融合的重要抓手。一场大型音乐节能吸引数以万计的跨城游客,带动当地餐饮、住宿、交通等消费,具有显著的"乘数效应"。因此越来越多的地方政府愿意以补贴、场地优惠等方式吸引音乐节落地。
商业模式的进化
早期的音乐节以门票收入为主,商业模式相对单一。如今,头部音乐节的收入结构已经高度多元化:门票约占40%,品牌赞助约占30%,现场消费(餐饮、周边、VIP体验等)约占20%,直播版权和线上互动约占10%。
品牌赞助是音乐节商业化的重要推手。从快消品到汽车、从3C到奢侈品,几乎所有面向年轻人的品牌都盯上了音乐节这个营销场景。某知名饮料品牌2024年在音乐节上的总赞助费用据称超过2亿元。
隐忧与挑战
在高速增长的同时,音乐节市场也暴露出一些问题。同质化严重——许多音乐节阵容雷同、体验趋近,缺乏差异化竞争力。安全隐患——大规模人群聚集带来的安保压力不容忽视。盈利困难——尽管市场规模庞大,但真正实现稳定盈利的音乐节品牌寥寥无几。
未来方向
行业观察者认为,音乐节的下一阶段发展将呈现两个方向:一是IP化和品牌化,头部音乐节将形成更强的品牌壁垒;二是场景化和主题化,小众垂类音乐节(如电子、说唱、民谣专场)将通过精准定位找到自己的忠实受众。无论如何,只要年轻人对音乐和社交的需求不变,音乐节的春天就还远未结束。